 घटती-घटना – Ghatati-Ghatna – Online Hindi News Ambikapur घटती-घटना – Ghatati-Ghatna – Online Hindi News Ambikapur
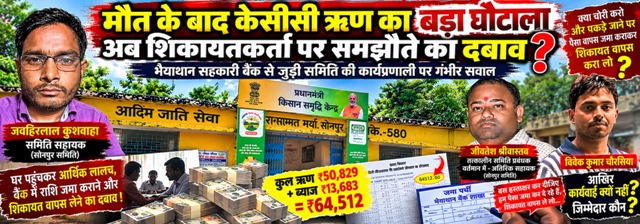
- पहले मृतक के नाम पर ऋण,अब शिकायतकर्ता से हस्ताक्षर कराने का दबाव?…64,512 के बकाये पर बड़ा सवालः ऋण किसने लिया,राशि किसने खाई?
- सोनपुर समिति पर गंभीर सवाल, शिकायतकर्ता को बैंक ले जाकर समझौते का दबाव बनाने का आरोप
- ऋण की जांच से पहले राशि जमा कराने की कवायद? शिकायतकर्ता ने लगाए दबाव के आरोप
- मौत के बाद ऋण की एंट्री,शिकायत के बाद समझौते की चर्चा—सोनपुर समिति में क्या है पूरा मामला?
- सहकारिता में जवाबदेही कहां? मृतक के नाम पर कथित ऋण और शिकायत वापसी के आरोप
- किसने लिया मृतक के नाम पर ऋण? अब शिकायतकर्ता के हस्ताक्षर पर क्यों जोर?
- बैंक ले जाकर जमा पर्ची पर हस्ताक्षर कराने और शिकायत वापस लेने को कहा 1.29 लाख के कथित ऋण से? 64,512 की वसूली तक उलझा मामला
- आखिर ऋण किसने लिया, राशि किसने निकाली और अब उसे जमा कराने की पहल किसके हित में?
- शिकायत के बाद कथित दबाव के आरोपों की निष्पक्ष जांच जरूरी
-ओंकार पाण्डेय-
सूरजपुर/भैयाथान,16 अक्टूबर 2026 (घटती-घटना)। सहकारिता विभाग और जिला सहकारी केंद्रीय बैंक भैयाथान से जुड़ी समितियों की कार्यप्रणाली पर एक बार फिर गंभीर सवाल खड़े हो रहे हैं, ताजा मामला आदिम जाति सेवा सहकारी समिति मर्यादित सोनपुर से संबंधित है,जहां शिकायतकर्ता देवी प्रसाद ने आरोप लगाया है कि उनके पिता की मृत्यु के बाद उनके नाम पर किसान क्रेडिट कार्ड (केसीसी) ऋ ण स्वीकृत किया गया, शिकायतकर्ता का दावा है कि पिता की मृत्यु के बाद कथित तौर पर ऋण की राशि आहरित की गई और बाद में बकाया राशि जमा करने के लिए नोटिस जारी हुआ,अब जब इस मामले को लेकर शिकायत की गई,तो शिकायतकर्ता के अनुसार, कुछ लोग उनके घर पहुंचे और आर्थिक प्रलोभन देकर शिकायत वापस लेने के लिए दबाव बनाने लगे।
शिकायतकर्ता ने जीवतेश श्रीवास्तव, जवाहरलाल कुशवाहा और विवेक कुमार चौरसिया पर आरोप लगाया है कि उन्होंने उनसे कहा कि वे भैयाथान बैंक शाखा में चलें, वहां राशि जमा करा दी जाएगी,लेकिन उन्हें जमा पर्ची पर हस्ताक्षर करके शिकायत वापस लेनी होगी, शिकायतकर्ता का यह भी आरोप है कि उन्हें दबाव बनाकर बैंक शाखा तक ले जाया गया, यदि ये आरोप सही साबित होते हैं,तो मामला केवल कथित ऋण अनियमितता का नहीं रहेगा, बल्कि शिकायतकर्ता की स्वतंत्र सहमति, शिकायत के निस्तारण की प्रक्रिया और बैंक के रिकॉर्ड में संभावित लेन-देन की भूमिका की जांच भी जरूरी होगी,हालांकि,अभी तक उपलब्ध सामग्री से यह स्वतंत्र रूप से प्रमाणित नहीं है कि कथित राशि जमा हुई,शिकायतकर्ता ने जमा पर्ची पर हस्ताक्षर किए या संबंधित व्यक्तियों ने वास्तव में दबाव बनाया,इसलिए पूरे मामले की निष्पक्ष जांच और सभी संबंधित पक्षों का जवाब आवश्यक है।
मृत्यु के बाद ऋण स्वीकृति का आरोपः तारीखें सही हैं तो सवाल गंभीर
शिकायत में दर्ज विवरण के अनुसार, मामला आदिम जाति सेवा सहकारी समिति मर्यादित सोनपुर,पंजीयन क्रमांक 580 से संबंधित है, शिकायतकर्ता ने आरोप लगाया है कि उनके पिता हरिप्रसाद के नाम पर 1 जून 2021 को 75 हजार रुपये और 11 जून 2021 को 54 हजार रुपये का केसीसी ऋण स्वीकृत किया गया, इस प्रकार कुल कथित ऋण राशि 1 लाख 29 हजार रुपये बताई गई है, शिकायतकर्ता का कहना है कि उनके पिता की मृत्यु 10 मई 2021 को हो चुकी थी,यदि मृत्यु प्रमाणपत्र, ऋण स्वीकृति के मूल अभिलेख और बैंक के भुगतान रिकॉर्ड इन तारीखों की पुष्टि करते हैं, तो यह गंभीर जांच का विषय होगा कि मृत्यु के बाद ऋ ण आवेदन किसने प्रस्तुत किया, किसने सत्यापन किया, किस अधिकारी या कर्मचारी ने स्वीकृति की प्रक्रिया पूरी की और राशि आखिर किस खाते में पहुंची,यहां सबसे बड़ा सवाल यही है कि ऋण की राशि किसने प्राप्त की और उसका वास्तविक उपयोग किसने किया? क्या रकम मृत खाताधारक के खाते में जमा हुई, किसी अन्य खाते में हस्तांतरित की गई या किसी दूसरे माध्यम से वितरित हुई? क्या ऋण आवेदन पर खाताधारक के हस्ताक्षर हैं? क्या समिति की अनुशंसा और बैंक की स्वीकृति से संबंधित सभी दस्तावेज उपलब्ध हैं? इन सवालों का उत्तर अनुमान से नहीं, बल्कि मूल ऋण आवेदन, भुगतान प्रविष्टियों, समिति के प्रस्ताव और बैंक के खाते के विवरण से मिलना चाहिए, शिकायत में आरोप लगना और आरोप का प्रमाणित होना अलग-अलग बातें हैं, लेकिन जब मामला किसी मृत व्यक्ति के नाम पर ऋण स्वीकृति का हो, तो अभिलेखों की जांच में देरी या अस्पष्टता संदेह को और बढ़ा सकती है।
64,512 की बकाया राशि किसआधार पर निकली?
शिकायत के साथ उपलब्ध दस्तावेजों में 50,829 रुपये मूलधन और 13,683 रुपये ब्याज सहित कुल 64,512 रुपये जमा करने के लिए सूचना अथवा नोटिस का उल्लेख है, शिकायतकर्ता का सवाल है कि जब उनके अनुसार उनके पिता ने ऋण नहीं लिया था,तो उनके नाम पर बकाया राशि क्यों दर्ज हुई और वसूली की जिम्मेदारी किस आधार पर तय की गई? यदि बैंक के रिकॉर्ड में ऋण दर्ज है, तो बैंक को यह स्पष्ट करना चाहिए कि ऋ ण खाते का संचालन किस आधार पर हुआ,मूलधन और ब्याज की गणना कैसे की गई और वसूली संबंधी नोटिस किस अभिलेख के आधार पर जारी किया गया, यह भी देखना होगा कि 1 लाख 29 हजार रुपये की कथित मूल ऋण राशि और 64,512 रुपये की बताई गई बकाया राशि के बीच क्या भुगतान या समायोजन हुआ था, बकाया राशि का उल्लेख अपने आप में यह साबित नहीं करता कि शिकायतकर्ता या उनके परिवार ने ऋण लिया था,उसी तरह शिकायतकर्ता का दावा भी बैंक के रिकॉर्ड की जांच के बिना अंतिम निष्कर्ष नहीं माना जा सकता, इसलिए ऋण खाते की शुरुआत से लेकर वर्तमान बकाया तक का पूरा हिसाब सामने आना चाहिए।
शिकायत सामने आई तो राशि जमा कराने की बात क्यों?
मामले में नया मोड़ शिकायतकर्ता के उस आरोप से आया है, जिसमें उन्होंने कहा कि जीवतेश श्रीवास्तव, जवाहरलाल कुशवाहा और विवेक कुमार चौरसिया उनके घर पहुंचे, शिकायतकर्ता के मुताबिक,उनसे कहा गया कि वे भैयाथान बैंक शाखा चलें, राशि जमा करा दी जाएगी और उन्हें केवल जमा पर्ची पर हस्ताक्षर कर शिकायत वापस लेनी होगी, शिकायतकर्ता का दावा है कि इसके बाद उन्हें बैंक शाखा ले जाया गया और राशि जमा कराने के लिए हस्ताक्षर करने का दबाव बनाया गया,इस आरोप की पुष्टि के लिए घटना की तारीख, बैंक शाखा में मौजूद लोगों के बयान,जमा पर्ची, लेन-देन का रिकॉर्ड और उपलब्ध सीसीटीवी फुटेज की जांच महत्वपूर्ण हो सकती है,अब सवाल यह है कि यदि ऋण की स्वीकृति और भुगतान की प्रक्रिया सही थी, तो उसकी पुष्टि मूल दस्तावेजों से क्यों नहीं की जाती? यदि ऋण खाते में बकाया राशि है, तो बैंक उसके भुगतान और गणना का पूरा विवरण क्यों नहीं देता? और यदि शिकायतकर्ता के आरोपों के अनुसार उन्हें शिकायत वापस लेने के लिए कहा गया, तो इस कथित पहल का उद्देश्य क्या था? इन सवालों का उत्तर संबंधित व्यक्तियों और बैंक प्रबंधन से लिया जाना चाहिए। फिलहाल किसी के इरादे या भूमिका को प्रमाणित तथ्य की तरह प्रस्तुत करना उचित नहीं होगा,लेकिन शिकायतकर्ता द्वारा लगाए गए आरोपों की जांच जरूरी है।
राशि जमा करना और मूल शिकायत का निपटारा-दो अलग बातें
इस प्रकरण में एक बुनियादी अंतर समझना जरूरी है, किसी ऋण खाते में राशि जमा होना एक वित्तीय लेन-देन है,जबकि ऋण स्वीकृति की वैधता और उसमें शामिल व्यक्तियों की भूमिका की जांच अलग विषय है, यदि किसी मृत व्यक्ति के नाम पर ऋण स्वीकृत किए जाने का आरोप है, तो बाद में राशि जमा हो जाने मात्र से यह सवाल समाप्त नहीं हो जाता कि आवेदन किसने दिया,दस्तावेज किसने सत्यापित किए और भुगतान किसे मिला, इसी तरह शिकायत वापस लेने का आवेदन भी अपने आप में मूल आरोपों की सत्यता या असत्यता का अंतिम प्रमाण नहीं होता,यदि शिकायतकर्ता स्वेच्छा से किसी समाधान पर सहमत होता है,तो उसका पूरा रिकॉर्ड होना चाहिए। लेकिन यदि वह दबाव या आर्थिक प्रलोभन के कारण हस्ताक्षर करने की बात कह रहा है,तो उस आरोप की स्वतंत्र जांच भी जरूरी है,सवाल यह नहीं कि रकम जमा हो सकती है या नहीं…सवाल यह है कि कथित ऋण की वास्तविकता और जिम्मेदारी तय किए बिना क्या केवल राशि जमा कराने को पूरे विवाद का समाधान मान लिया जाना चाहिए? इस प्रश्न का जवाब बैंक और सहकारिता विभाग को नियमों और अभिलेखों के आधार पर देना चाहिए।
शिकायतकर्ता ही रकम जमा करे, तो असली लाभार्थी का पता कैसे चलेगा?
शिकायतकर्ता की आशंका है कि विवादित राशि उनके माध्यम से जमा कराकर यह तर्क दिया जा सकता है कि परिवार की ओर से ही ऋण चुकाया जा रहा है,यदि वास्तव में ऐसा कोई प्रस्ताव दिया गया था,तो जांच में यह स्पष्ट होना चाहिए कि रकम किसने उपलब्ध कराई, जमा पर्ची किसके नाम थी,भुगतान किस ऋण खाते में होना था और शिकायतकर्ता को इस प्रक्रिया के परिणामों की क्या जानकारी दी गई, यदि राशि जमा हुई है, तो उसकी तारीख,रकम,भुगतानकर्ता और खाते का विवरण सार्वजनिक जांच का हिस्सा होना चाहिए,यदि राशि जमा नहीं हुई,तो यह भी स्पष्ट किया जाना चाहिए कि शिकायतकर्ता को बैंक शाखा ले जाने का आरोप किस परिस्थिति में सामने आया, किसी शिकायतकर्ता के हस्ताक्षर को उसके विरुद्ध या किसी विवादित लेन-देन की वैधता के समर्थन में इस्तेमाल करने से पहले यह सुनिश्चित करना जरूरी है कि उसने दस्तावेज की सामग्री समझी थी और अपनी स्वतंत्र सहमति से हस्ताक्षर किए थे। इस मामले में जमा पर्ची की प्रति और संबंधित बैंक रिकॉर्ड निर्णायक हो सकते हैं।
सहकारिता विभाग की निगरानी पर सवाल
जिला सहकारी केंद्रीय बैंक और उससे संबद्ध समितियां ग्रामीण क्षेत्रों में किसानों को ऋण तथा अन्य वित्तीय सुविधाएं उपलब्ध कराने की महत्वपूर्ण कड़ी हैं, इन संस्थाओं में ऋण आवेदन, स्वीकृति, वितरण और वसूली की प्रक्रिया का सही रिकॉर्ड रखना आवश्यक है, यदि किसी ऋण खाते में अनियमितता की शिकायत आती है, तो संबंधित अधिकारियों की जिम्मेदारी है कि वे रिकॉर्ड की जांच कर शिकायतकर्ता को तथ्यात्मक जवाब दें, इस मामले में विभाग को स्पष्ट करना चाहिए कि शिकायत मिलने के बाद क्या जांच शुरू की गई? क्या ऋण आवेदन और स्वीकृति आदेश की जांच हुई? क्या भुगतान की राशि और वास्तविक लाभार्थी की पहचान की गई? क्या समिति के रिकॉर्ड तथा बैंक खाते का मिलान हुआ? क्या 64,512 रुपये की बकाया राशि की गणना का परीक्षण किया गया? और क्या शिकायतकर्ता पर कथित दबाव बनाने के आरोपों पर कोई कार्रवाई हुई? यदि जांच चल रही है, तो उसकी वर्तमान स्थिति और अब तक की कार्रवाई बताई जानी चाहिए। यदि शिकायत पर अभी तक कोई जांच शुरू नहीं हुई है, तो देरी का कारण स्पष्ट होना चाहिए, प्रशासनिक जवाबदेही का अर्थ केवल शिकायत प्राप्त कर लेना नहीं, बल्कि उसके तथ्यों की जांच कर उचित निष्कर्ष तक पहुंचना भी है।
बैंक के दस्तावेज ही बताएंगे…किसने लिया किसने दिया और किसने लौटाया
इस पूरे मामले में निर्णायक भूमिका मूल दस्तावेजों की होगी। ऋण आवेदन, केसीसी खाता खोलने के अभिलेख,समिति का प्रस्ताव, बैंक की स्वीकृति,भुगतान की प्रविष्टियां, मृत्यु प्रमाणपत्र,ब्याज की गणना,वसूली नोटिस और कथित जमा पर्ची को एक साथ रखकर जांच की जानी चाहिए, यदि शिकायतकर्ता को बैंक शाखा ले जाने की घटना हुई, तो उसकी तारीख और समय के आधार पर उपलब्ध सीसीटीवी फुटेज,शाखा के लेन-देन रिकॉर्ड और प्रत्यक्षदर्शियों के बयान भी जांच में सहायक हो सकते हैं,यह भी स्पष्ट होना चाहिए कि ऋ ण स्वीकृति और भुगतान के समय किन कर्मचारियों या अधिकारियों की भूमिका थी,यदि किसी स्तर पर नियमों का उल्लंघन पाया जाता है,तो जिम्मेदारी निर्धारित करने की प्रक्रिया क्या होगी? यदि आरोप प्रमाणित नहीं होते,तो जांच के निष्कर्ष भी स्पष्ट रूप से सामने आने चाहिए।
अब कार्रवाई के नाम पर केवल कागजी खानापूर्ति नहीं,तथ्यात्मक जवाब चाहिए…
सहकारिता से जुड़ी संस्थाओं में जनता का भरोसा तभी मजबूत हो सकता है, जब ऋण वितरण और वसूली की प्रक्रिया पारदर्शी हो,मृत व्यक्ति के नाम पर कथित ऋण स्वीकृति का आरोप, उसके बाद बकाया राशि की मांग और अब शिकायतकर्ता पर दबाव डालने का दावा—ये तीनों पहलू अलग-अलग जांच की मांग करते हैं,शिकायतकर्ता के आरोपों को बिना जांच अंतिम सत्य मानना उचित नहीं, लेकिन उन्हें अनदेखा करना भी न्यायसंगत नहीं होगा,संबंधित अधिकारियों को मूल दस्तावेजों की जांच कर यह स्पष्ट करना चाहिए कि ऋण कैसे स्वीकृत हुआ, रकम किसे मिली,बकाया कैसे बना और शिकायतकर्ता को बैंक शाखा ले जाकर राशि जमा कराने तथा शिकायत वापस लेने के लिए कहे जाने के आरोप में कितनी सच्चाई है,अब सबसे बड़ा सवाल यही है—क्या इस मामले की जांच ऋण के वास्तविक लाभार्थी और जिम्मेदार व्यक्तियों तक पहुंचेगी, या विवाद केवल खाते में राशि जमा कराने और शिकायत वापस लेने तक सीमित रह जाएगा? इसका उत्तर बयानबाजी से नहीं,बल्कि निष्पक्ष जांच,बैंक रिकॉर्ड और जिम्मेदारी तय करने वाली कार्रवाई से ही सामने आएगा।